
Achat en VEFA : avantages, risques et étapes clés
La VEFA combine des avantages financiers réels à des risques maîtrisables par des garanties.
- Surcoût de 20% par rapport à l’ancien, compensé par des frais réduits.
- Frais de notaire à 2-3%, contre 7 à 9% dans l’ancien.
- TVA réduite à 5,5% possible en zone ANRU pour résidence principale.
- Garantie financière d’achèvement couvre la faillite du promoteur.
- Versement en 4 à 5 échéances préserve la trésorerie pendant les travaux.
- Dépôt de garantie de 2 à 5% perdu en cas de désistement sans condition suspensive.
Les inconvénients et risques de la VEFA
Les risques financiers et de délais
Le premier frein souvent cité est le prix d’achat, qui peut être jusqu’à 20% supérieur à celui d’un bien ancien équivalent. Ce surcoût s’explique par la construction neuve, les normes actuelles et la marge du promoteur, mais il doit être mis en balance avec les économies réalisées sur les frais de notaire et la TVA.
– Surcoût à l’achat : comptez en moyenne 20% de plus qu’une maison ancienne.
– Délais de construction : la livraison est estimée entre 18 et 24 mois après la signature.
– Retards fréquents : aléas climatiques, difficultés techniques ou défaillances d’entreprises peuvent décaler la remise des clés.
– Surcoûts non pris en charge : en cas de retard, le promoteur ne couvre pas les frais de logement temporaire ni les éventuelles hausses de loyer.
En pratique, un retard de livraison impacte directement votre budget si vous devez maintenir un logement locatif en parallèle. Le dépôt de garantie versé à la réservation, généralement entre 2 et 5% du prix, peut être perdu si vous vous désistez sans condition suspensive valable.
Les risques de malfaçons et de défaillance
La VEFA repose sur la confiance accordée au promoteur. Même avec des garanties obligatoires, des malfaçons ou des non-conformités peuvent apparaître lors de la livraison. Il est essentiel de faire appel à un professionnel pour l’inspection finale et de noter chaque réserve sur le procès-verbal.
Par ailleurs, la faillite du promoteur reste un risque théorique, mais encadré par la garantie financière d’achèvement (GFA). Cette garantie assure la reprise du chantier par un autre constructeur, mais elle peut engendrer des délais supplémentaires et une certaine complexité administrative.
Enfin, les options de personnalisation (revêtements, cloisons, etc.) sont souvent facturées au prix fort par le promoteur. Prévoyez une marge budgétaire si vous souhaitez adapter le logement à vos goûts, car ces frais s’ajoutent au prix initial et ne sont pas toujours inclus dans le plan de financement, à l’image de la couverture des dépendances comme un garage ou une cave, qui exige une déclaration précise à l’assureur.
Les avantages de l’achat en VEFA
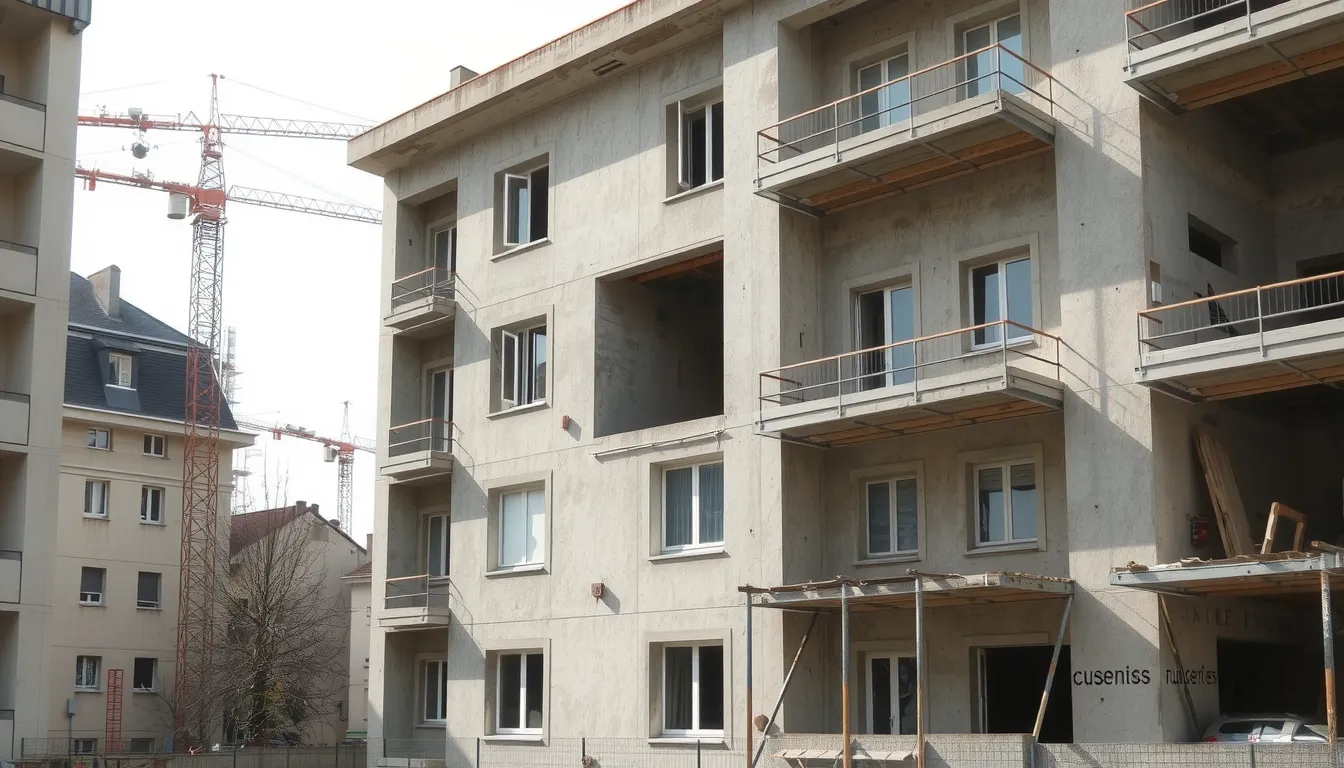
- Frais de notaire réduits : comptez 2 à 3% du prix du bien, contre 7 à 9% dans l’ancien. Sur un achat de 300 000 €, l’économie atteint environ 15 000 €.
- TVA réduite à 5,5% : possible dans certaines zones (ANRU) pour une résidence principale, au lieu des 20% de TVA traditionnelle.
- Prêt à Taux Zéro (PTZ) : accessible sous conditions de ressources, il peut couvrir jusqu’à 40% du montant total du projet.
- Prix d’achat avantageux : acheter sur plan permet de réaliser 5 à 15% d’économies par rapport à un bien neuf déjà construit, et d’éviter le surcoût de 20% d’une maison ancienne à rénover.
Au-delà de ces gains financiers immédiats, la VEFA offre un logement neuf aux normes actuelles (réglementation thermique, labels énergétiques) qui limite vos charges courantes. Le versement progressif du prix, en 4 à 5 échéances, préserve votre trésorerie pendant la construction.
Les garanties légales (parfait achèvement, décennale) vous protègent durablement, et certaines communes proposent une exonération de taxe foncière pendant 2 ans, un atout supplémentaire pour votre budget.
Qu’est-ce que la VEFA ? Définition et fonctionnement
La VEFA, ou Vente en l’État de Futur Achèvement, est un contrat par lequel vous achetez un logement sur plan, avant même la fin de sa construction. Vous signez un accord tripartite entre l’acquéreur, le promoteur immobilier et les entreprises de travaux, ce qui vous permet de bénéficier d’un prix souvent 5 à 15% inférieur au prix du marché une fois le bâtiment terminé.
Ce dispositif sécurise l’opération pour l’acheteur : vous ne réglez pas la totalité du montant immédiatement, mais de manière progressive, en fonction de l’avancement du chantier. Le bien vous est officiellement remis lors de la remise des clés, qui intervient à la clôture du chantier. La transaction étant réalisée en amont de l’achèvement, elle implique une grande confiance dans le calendrier de livraison, généralement estimé entre 18 et 24 mois après le début des travaux.
Les garanties protectrices et le paiement progressif en VEFA
| Étape des travaux | % cumulé dû | Plafond légal |
|---|---|---|
| Signature de l’acte | 30 à 35% | 35% |
| Achèvement des fondations | 35% | 35% |
| Mise hors d’eau et hors d’air | 70% | 70% |
| Livraison du bien | 95% | 95% |
| Remise des clés | 100% | 5% retenus |
Les garanties légales obligatoires pour l’acheteur
Acheter en VEFA, c’est bénéficier d’un cadre légal particulièrement protecteur. Le promoteur est tenu de souscrire plusieurs garanties qui vous couvrent bien après la remise des clés :
– Garantie de parfait achèvement (1 an) : le promoteur doit réparer tous les défauts signalés par l’acquéreur, sans frais.
– Garantie décennale (10 ans) : couvre les dommages compromettant la solidité de l’ouvrage ou le rendant inhabitable.
– Garantie biennale : prend en charge le remplacement des équipements défectueux (chauffage, robinetterie, etc.).
– Garantie financière d’achèvement (GFA) : en cas de faillite du promoteur, cette garantie assure la reprise et la fin du chantier. Vous ne perdez ni votre acompte ni votre investissement.
Le paiement par appels de fonds
Le paiement en VEFA s’échelonne en 4 à 5 versements répartis sur toute la durée du chantier. Vous ne payez donc pas la totalité du prix avant d’avoir les clés. À la signature du contrat, vous versez entre 30 et 35% du montant total. Le solde se règle ensuite au rythme de l’avancement des travaux, selon des plafonds légaux stricts qui protègent l’acquéreur.
Les versements sont déclenchés par le promoteur à chaque étape clé : fondations, mise hors d’eau, mise hors d’air, puis livraison. À la remise des clés, un solde de 5% peut être retenu jusqu’à la levée des éventuelles réserves. Ce système progressif sécurise votre trésorerie et vous permet de faire face aux aléas du chantier sans avancer des sommes colossales d’un seul bloc.
Les avantages fiscaux et le financement d’un achat en VEFA
La fiscalité est l’un des points forts de l’achat sur plan. Elle permet de réduire significativement le coût global de l’opération par rapport à un achat dans l’ancien. Voici les principaux dispositifs à connaître avant de signer.
| Dispositif | Avantage fiscal | Condition d’éligibilité |
|---|---|---|
| Frais de notaire | 2 à 3% du prix au lieu de 7 à 8% dans l’ancien | Automatique pour tout achat neuf |
| Exonération taxe foncière | 2 ans d’exonération totale | Décision de la commune |
| TVA réduite | 5,5% au lieu de 20% | Zone ANRU + résidence principale |
| Prêt à Taux Zéro (PTZ) | Financement jusqu’à 40% du prix | Sous conditions de ressources |
| Loi Pinel | Réduction d’impôt jusqu’à 21% puis 17,5% | Location en zone tendue |
Pour financer votre projet, le paiement échelonné en 4 à 5 versements facilite l’obtention d’un prêt immobilier. Vous ne versez que 30 à 35% du montant total à la signature, le solde étant réparti selon l’avancement du chantier. Cette progressivité allège la pression sur votre apport personnel et vous laisse le temps de constituer votre épargne de précaution.
L’économie réalisée sur les frais de notaire entre 5 et 15% d’écart par rapport à l’ancien peut être réinvestie dans des travaux de personnalisation ou des équipements supplémentaires. Attention toutefois : ce gain fiscal compense partiellement le surcoût de 20% d’un logement neuf par rapport à une maison ancienne. L’arbitrage dépend de votre horizon de détention et de votre objectif locatif ou résidentiel.
Les étapes clés de l’acquisition en VEFA et les délais de livraison
Acheter en VEFA suit un parcours balisé, pensé pour sécuriser votre projet de la première visite jusqu’à la remise des clés. Voici les 5 étapes fondamentales qui rythment cette acquisition.
- Signature du contrat de réservation : vous versez un dépôt de garantie de 2 à 5% du prix, puis disposez de 10 jours pour vous rétracter.
- Obtention du financement bancaire : le prêt est conditionné à une condition suspensive ; si refusé, le contrat est annulé sans pénalité.
- Signature de l’acte de vente : passage chez le notaire, où l’on acte l’achat et le calendrier des paiements.
- Paiement via appels de fonds : versements échelonnés en 4 à 5 fois, selon l’avancement du chantier.
- Livraison et garanties : réception des clés, vérification des finitions et activation des protections légales.
Le calendrier de paiement est l’un des grands atouts du dispositif. Plutôt que de mobiliser tout votre capital immédiatement, vous ne réglez que 30 à 35% à la signature. Les fonds sont ensuite débloqués par tranches : 35% à l’achèvement des fondations, 70% à la mise hors d’air, puis 95% à la livraison. Le solde de 5% n’est versé qu’à la remise des clés, ce qui vous protège en cas de finitions manquantes.
Délais, retards et réception du bien
La durée moyenne de construction d’un immeuble neuf s’établit entre 18 et 24 mois. Ce délai court à partir de la signature de l’acte authentique, et peut être prolongé pour des raisons légitimes (intempéries, recours administratifs). Une visite de pré-livraison est systématiquement organisée une quinzaine de jours avant la remise des clés.
C’est le moment de repérer d’éventuelles malfaçons ou non-conformités : prises absentes, carrelage fissuré, menuiseries mal posées. Listez-les précisément sur le procès-verbal de réunion. À la livraison, le promoteur est tenu de corriger les réserves émises, et vous ne payez le solde de 5% qu’une fois les désordres constatés. Passé ce cap, les garanties prennent le relais : 1 an pour la garantie de parfait achèvement, 10 ans pour la garantie décennale.
FAQ : questions fréquentes sur l’achat en VEFA
Quels sont les principaux avantages de la VEFA par rapport à l’ancien ?
La VEFA offre un logement neuf aux normes actuelles, avec zéro travaux de rénovation à prévoir. Vous bénéficiez des garanties légales (parfait achèvement, biennale, décennale) et d’une importante réduction des frais de notaire (2 à 3% au lieu de 7 à 8%), sans compter les économies d’énergie grâce aux performances thermiques supérieures.
Quels sont les risques si le promoteur fait faillite ?
Votre argent est protégé par la garantie financière d’achèvement (GFA). Si le promoteur est défaillant, la banque qui a délivré cette garantie s’engage à financer la fin du chantier et à vous livrer le bien. En cas de résolution du contrat, les sommes versées vous sont intégralement remboursées par le garant.
Comment se passe le paiement en VEFA ?
Le paiement est progressif et s’effectue en plusieurs appels de fonds, uniquement en fonction de l’avancement des travaux. Vous versez un dépôt de garantie à la signature, puis des sommes à la mise hors d’eau, à la mise hors d’air, à l’achèvement des travaux et à la livraison. Le solde est payable à la remise des clés.
Cette vigilance budgétaire est d’autant plus cruciale lorsque le projet est porté à plusieurs, car la répartition des apports et des responsabilités doit être anticipée dès la signature, une réflexion qui rejoint celle menée pour acheter en sci en couple.