
Garantie décennale : définition, durée et fonctionnement complet
La garantie décennale couvre obligatoirement les dommages graves d’une maison neuve pendant 10 ans.
- Obligation légale pour tous les constructeurs (loi Spinetta, 1978).
- Protège contre les défauts de solidité (fissures, effondrement, fondations).
- Couvre l’impropriété à destination (infiltrations, toiture non étanche).
- Durée : 10 ans après la réception des travaux, même avec réserves.
- Se transmet aux acquéreurs successifs du bien.
Qu’est-ce que la garantie décennale et que couvre-t-elle ?
Définition juridique de la garantie décennale
La garantie décennale est une obligation légale instaurée par la loi Spinetta de 1978, qui s’impose à tous les constructeurs professionnels. Elle s’appuie sur les articles 1792 et suivants du Code civil et protège le maître d’ouvrage ainsi que les propriétaires successifs du bien pendant une durée de 10 ans à compter de la réception des travaux.
Cette garantie s’applique aux constructions neuves, mais aussi aux extensions et aux rénovations importantes. Le point de départ du délai de 10 ans est fixé par le procès-verbal de réception, signé par le maître d’ouvrage et les entreprises, même si des réserves y sont mentionnées. Le constructeur doit impérativement être couvert par une assurance responsabilité civile professionnelle avant l’ouverture du chantier.
Désordres couverts et exclusions principales
La garantie décennale ne joue pas pour tous les défauts : elle ne couvre que les dommages graves qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, à l’image d’une idée agrandissement maison. Concrètement, elle concerne :
- Dommages menaçant la solidité : fissures structurelles, effondrement, défauts de fondations
- Impropriété à destination : infiltrations rendant le logement inhabitable, défauts d’étanchéité de la toiture
- Défauts liés au terrain : glissement de terrain, affaissement dû à une mauvaise étude de sol
- Équipements indissociables : éléments intégrés à la structure (chauffage au sol, charpente)
- Exclusion : dommages esthétiques : fissures superficielles, défauts d’aspect sans conséquence structurelle
Le propriétaire dispose de 10 ans après la réception pour constater les désordres et 10 ans pour agir en justice contre le constructeur. Cette protection se transmet automatiquement aux acquéreurs successifs du bien, ce qui sécurise la revente d’une maison neuve pendant toute la durée de validité de la garantie.
Comment fonctionne la garantie décennale en pratique ?
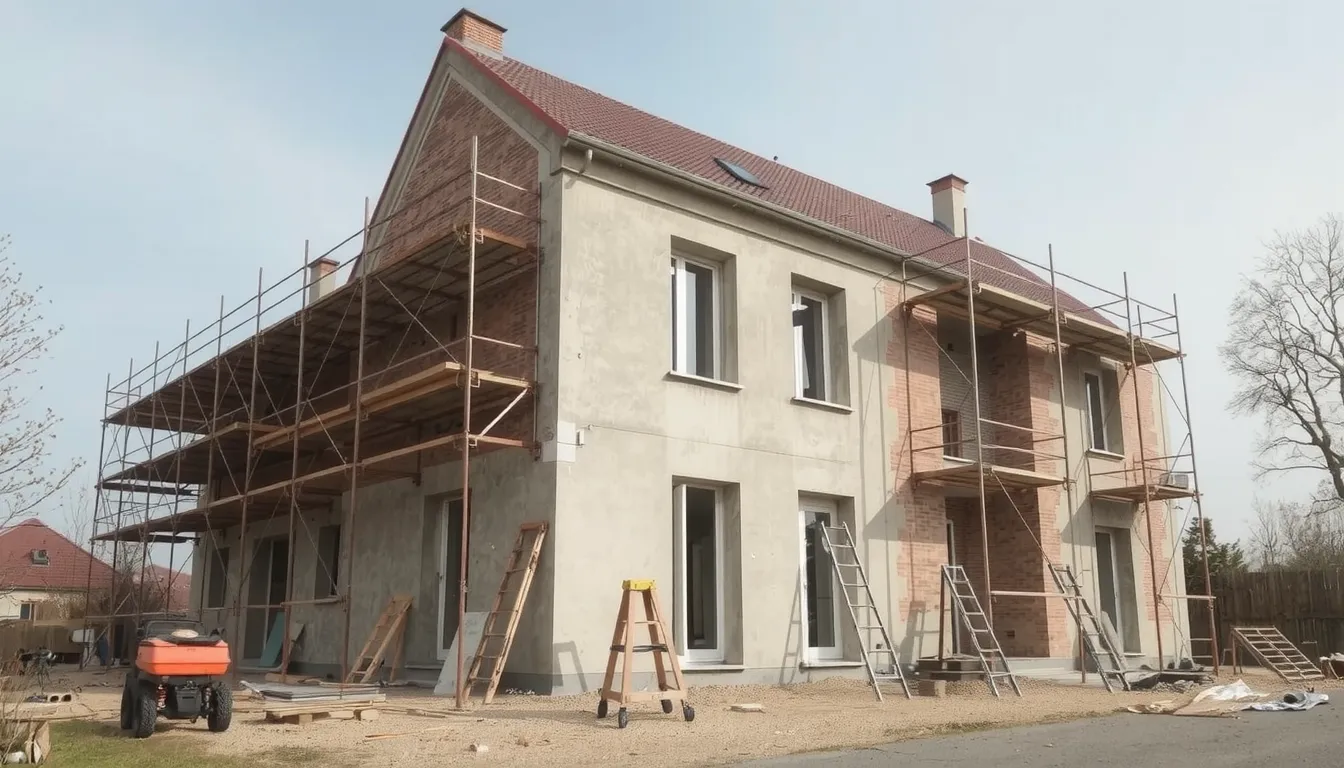
La mise en œuvre de la garantie décennale repose sur un mécanisme simple, mais encadré par des délais stricts. Dès la réception des travaux, le constructeur reste responsable des dommages graves qui pourraient apparaître sur l’ouvrage pendant 10 ans. Cette période court automatiquement, sans qu’aucune démarche ne soit nécessaire pour l’activer.
- Durée légale de 10 ans : couvre les dommages survenant après la remise des clés, qu’ils soient immédiats ou latents.
- Point de départ : réception des travaux : le délai commence le lendemain de la signature du procès-verbal de réception, même si des réserves y sont mentionnées.
- Délai d’action en justice : 10 ans : le maître d’ouvrage dispose de cette même période pour engager une action contre le constructeur, à compter de la réception.
- Couverture des dommages futurs et immédiats : la garantie s’applique aux désordres constatés le jour de la réception, mais également à ceux qui se révèlent plusieurs années plus tard.
- Transmission aux acquéreurs successifs : la garantie suit le bien immobilier et profite à tous les propriétaires qui se succèdent pendant la période de 10 ans.
En pratique, la garantie décennale fonctionne comme une assurance responsabilité civile professionnelle : c’est l’assureur du constructeur qui prend en charge les réparations après expertise. Le point de départ du délai est matérialisé par le procès-verbal de réception des travaux, un document central signé par le maître d’ouvrage et les entreprises. Sans ce document, la détermination de la date de fin de chantier peut devenir complexe et retarder la mise en œuvre de la garantie. Il est donc essentiel de le conserver précieusement.
Qui doit souscrire à l’assurance décennale et quelles sont les sanctions en cas d’absence ?
La souscription d’une assurance décennale est une obligation légale pour tous les professionnels du bâtiment qui réalisent des travaux de construction, d’extension ou de rénovation pour le compte d’un maître d’ouvrage. Cela inclut les entrepreneurs, les architectes, les promoteurs immobiliers, les artisans et les auto-entrepreneurs, dès lors qu’ils concluent un contrat de louage d’ouvrage. Cette obligation découle de la loi Spinetta de 1978, qui impose à ces acteurs de garantir leur responsabilité civile professionnelle pendant 10 ans après la réception des travaux.
Les sanctions en cas d’absence d’assurance décennale sont particulièrement lourdes. Un professionnel non assuré s’expose à 6 mois d’emprisonnement et une amende pouvant atteindre 75 000 €. Au-delà de la sanction pénale, le constructeur qui n’est pas assuré doit personnellement indemniser l’intégralité des dommages relevant de la garantie décennale, ce qui peut représenter des sommes considérables et compromettre la pérennité de son activité.
Seuls les particuliers qui construisent leur propre maison sans recourir à des professionnels pour les travaux sont exemptés de cette obligation. Dans ce cas, ils agissent en qualité de maître d’ouvrage et ne peuvent pas bénéficier de la protection offerte par la garantie décennale pour les désordres affectant leur construction.
Comment faire jouer la garantie décennale en cas de sinistre ?
La garantie décennale s’inscrit dans un ensemble de trois garanties légales qui se succèdent après la réception des travaux : la garantie de parfait achèvement (1 an), la garantie biennale de bon fonctionnement (2 ans) et la garantie décennale (10 ans). Ces garanties ne se substituent pas les unes aux autres et reposent sur la loi 78-12 du 4 janvier 1978, qui instaure un régime de responsabilité de plein droit pour les constructeurs.
La garantie de parfait achèvement, encadrée par l’article 1792-6 du Code civil, impose au constructeur de réparer tous les désordres signalés pendant une période de 12 mois suivant la réception des travaux. Elle couvre l’ensemble des défauts de conformité et malfaçons, y compris les défauts esthétiques visibles et les dysfonctionnements apparents et cachés. En cas de non-intervention du professionnel, le propriétaire peut exercer une retenue de 5 % sur le solde du prix, encadrée par la loi 71-584 du 16 juillet 1971.
La garantie biennale de bon fonctionnement, fondée sur l’article 1792-3 du Code civil, couvre pendant 2 ans les équipements dissociables qui peuvent être démontés sans endommager la construction, comme le chauffage, les robinets, les volets roulants ou la plomberie. Elle intervient lorsque ces équipements deviennent impropres à leur usage, sans menacer la solidité du bâti. Les dommages affectant le gros œuvre ou le clos-couvert restent exclus, tout comme les désordres liés à un mauvais entretien par le propriétaire.
Lorsqu’un dommage relevant de la garantie décennale apparaît, la procédure à suivre dépend de la présence ou non d’une assurance dommages-ouvrage. Dans tous les cas, une réaction rapide est essentielle, car vous disposez d’un délai maximal de 10 ans pour agir en justice contre le constructeur, ce délai courant à partir de la réception des travaux.
Étapes de déclaration avec assurance dommages-ouvrage
Si vous avez souscrit une assurance dommages-ouvrage, la procédure est simplifiée et surtout, elle vous garantit un préfinancement des travaux de réparation sans attendre l’issue d’un procès.
- Déclaration sinistre : envoyez votre déclaration à l’assureur dommages-ouvrage dès la constatation du dommage.
- Envoi en recommandé : adressez le courrier en lettre recommandée avec accusé de réception pour garder une trace légale.
- Expertise par l’assureur : l’assureur mandate un expert pour évaluer les dégâts et déterminer s’ils relèvent bien de la décennale.
- Préfinancement des travaux : l’assureur doit formuler une offre d’indemnisation et financer les réparations, puis se retourner contre le constructeur responsable.
Procédure sans assurance dommages-ouvrage
En l’absence de contrat dommages-ouvrage, la démarche est plus directe mais pot, comme pour choisir assurance habitation, entiellement plus longue. Vous devez vous tourner vers le constructeur en lui adressant une mise en demeure de réparer par lettre recommandée avec accusé de réception.
Le constructeur, via sa propre assurance décennale, devra alors diligenter une expertise et proposer une solution : soit la réparation des désordres, soit une indemnisation financière. Si le constructeur conteste ou tarde à réagir, une action en justice devant le tribunal judiciaire peut être nécessaire pour faire valoir vos droits.
Garantie décennale, biennale et parfait achèvement : quelles différences ?
Une fois les travaux terminés, le maître d’ouvrage bénéficie de trois garanties légales successives, chacune avec une durée et un champ d’action spécifiques. Il est essentiel de les distinguer pour savoir à quelle porte frapper en cas de problème.
| Garantie | Durée de validité | Dommages couverts |
|---|---|---|
| Parfait achèvement | 1 an | Tous désordres signalés à la réception |
| Biennale | 2 ans | Dysfonctionnements d’équipements dissociables |
| Décennale | 10 ans | Atteintes à la solidité, impropriété à destination |
La garantie de parfait achèvement : lever les réserves
Durant 1 an après la réception des travaux, le constructeur doit réparer l’ensemble des désordres signalés dans le procès-verbal de réception, ainsi que ceux qui apparaissent et sont notifiés par écrit. Cette garantie couvre aussi bien les défauts de conformité que les vices cachés, sans condition de gravité.
La garantie biennale : les équipements
Aussi appelée garantie de bon fonctionnement, elle s’applique pendant 2 ans et concerne les éléments d’équipement dissociables de la structure du bâtiment. Il s’agit par exemple des robinets, radiateurs, portes ou volets roulants. En cas de dysfonctionnement, le professionnel doit réparer ou remplacer l’équipement défectueux.
La garantie décennale : les dommages graves
La décennale prend le relais pour une durée de 10 ans et ne s’applique qu’aux dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. Une fissure structurelle majeure ou un défaut d’étanchéité généralisé en relève, contrairement à un simple problème esthétique. Ces trois garanties fonctionnent en cascade, offrant au propriétaire une protection continue après la construction.
Assurance dommages-ouvrage et garantie décennale : comment se complètent-elles ?
Assurance dommages-ouvrage : obligation du maître d’ouvrage
La garantie décennale protège le propriétaire, mais elle impose une démarche souvent longue pour obtenir réparation. C’est précisément pour combler ce délai qu’existe l’assurance dommages-ouvrage. Instaurée par la loi Spinetta en 1978, elle constitue une obligation pour le maître d’ouvrage, qu’il s’agisse d’un particulier ou d’un promoteur.
Son rôle est clair : préfinancer les réparations sans attendre qu’une décision de justice tranche le litige. Concrètement, dès qu’un dommage relevant de la décennale est constaté, le propriétaire déclare le sinistre à son assureur dommages-ouvrage. Celui-ci mandate alors un expert, puis verse les fonds nécessaires à la remise en état sous un délai maximal d’environ 90 jours. La procédure judiciaire éventuelle ne sert ensuite qu’à déterminer qui, parmi les constructeurs, supportera la charge finale.
Cette assurance complète donc parfaitement la garantie décennale du constructeur : la première couvre le risque juridique, la seconde finance la réparation immédiate. Pour un achat sur plan ou une construction neuve, elle est une protection essentielle qui évite de mobiliser sa trésorerie personnelle en attendant l’issue d’un contentieux.
Attestation d’assurance décennale : obtention et vérification
Si le maître d’ouvrage souscrit la dommages-ouvrage, le constructeur doit, de son côté, fournir une attestation d’assurance décennale. C’est un document stratégique que vous devez exiger avant le démarrage du chantier, mais aussi vérifier attentivement.
- Remise avant ouverture chantier : le constructeur doit transmettre cette attestation avant le début des travaux.
- Annexée au contrat de vente : pour un logement neuf, l’attestation doit être jointe au contrat de réservation ou de vente.
- Coordonnées assureur obligatoires : vérifiez le nom et les coordonnées complètes de l’assureur sur le document.
- Preuve de l’assurance constructeur : l’attestation prouve que l’entreprise est bien couverte pour la durée légale de 10 ans.
En cas de dépôt de bilan du constructeur, c’est grâce à ces coordonnées que le maître d’ouvrage pourra contacter directement l’assureur pour activer la garantie. Conservez précieusement ce document : sans lui, faire jouer la décennale deviendrait un véritable parcours du combattant.
Cas particuliers : dépôt de bilan du constructeur et garantie décennale
La faillite du constructeur ne remet pas en cause votre protection. La garantie décennale reste pleinement active : vous devez alors contacter directement l’assureur du professionnel défaillant, dont les coordonnées figurent sur l’attestation remise à la réception des travaux. Cette couverture suit l’ouvrage, pas l’entreprise.
En cas de dépôt de bilan, adressez votre déclaration de sinistre en lettre recommandée avec accusé de réception à l’assureur concerné. Si vous ignorez son identité, le mandataire liquidateur peut vous la communiquer. Cette procédure s’applique également si le constructeur a cessé son activité ou pris sa retraite : la garantie court toujours sur toute la durée des 10 ans.