
Annexe ou dépendance : quelles différences juridiques, fiscales et assurances ?
La différence repose sur l’habitabilité : l’annexe est habitable, la dépendance ne l’est pas.
- Annexe : espace habitable ou communicant (véranda, studio).
- Dépendance : non habitable, séparée physiquement (garage, cave).
- Critère clé : lien avec le logement principal et usage.
- Couverture assurance : dépendances jusqu’à 150 m², 5 km du domicile.
- Surface plafonnée : généralement 50 m² par dépendance assurée.
- Déclaration obligatoire à l’assureur pour éviter un refus.
Qu’est-ce qu’une dépendance ? Définition, exemples et critères
Définition juridique de la dépendance (Code des assurances)
Le Code des assurances ne fournit aucune définition unique de la dépendance. En pratique, on retient deux critères cumulatifs : un usage non habitable (stockage, stationnement, remisage) et une séparation physique du logement principal. La dépendance ne communique pas avec la maison et ne possède pas d’accès direct depuis celle-ci.
Cette absence de définition légale laisse une place à l’interprétation des assureurs et des services d’urbanisme. Un garage, une cave ou un abri de jardin répondent typiquement à ces critères. En revanche, un potager, une piscine ou un simple jardin sont exclus de la notion d’assurance de dépendance.
Il existe une exception notable : la dépendance habitable. Une grange aménagée en studio ou un atelier transformé en chambre d’appoint perd son statut de dépendance pour devenir une surface habitable, avec des conséquences directes sur le permis de construire et l’assurance.
Exemples typiques de dépendances
- Garage, box, remise stationnement ou stockage, séparé de l’habitation
- Cave non communicante accès uniquement par l’extérieur
- Abri de jardin construction légère scellée au sol
- Atelier de bricolage usage non professionnel, outillage et matériaux
- Cellier, grange, chais espaces de conservation en milieu rural
Les dépendances bénéficient d’une couverture d’assurance spécifique pour les constructions jusqu’à 150 m², situées dans un rayon maximal de 5 km du logement assuré. La surface assurée reste toutefois généralement plafonnée à 50 m² par dépendance. Une déclaration précise auprès de votre assureur est indispensable pour éviter tout refus d’indemnisation lors d’un sinistre.
Différence entre annexe et dépendance : les critères essentiels à connaître
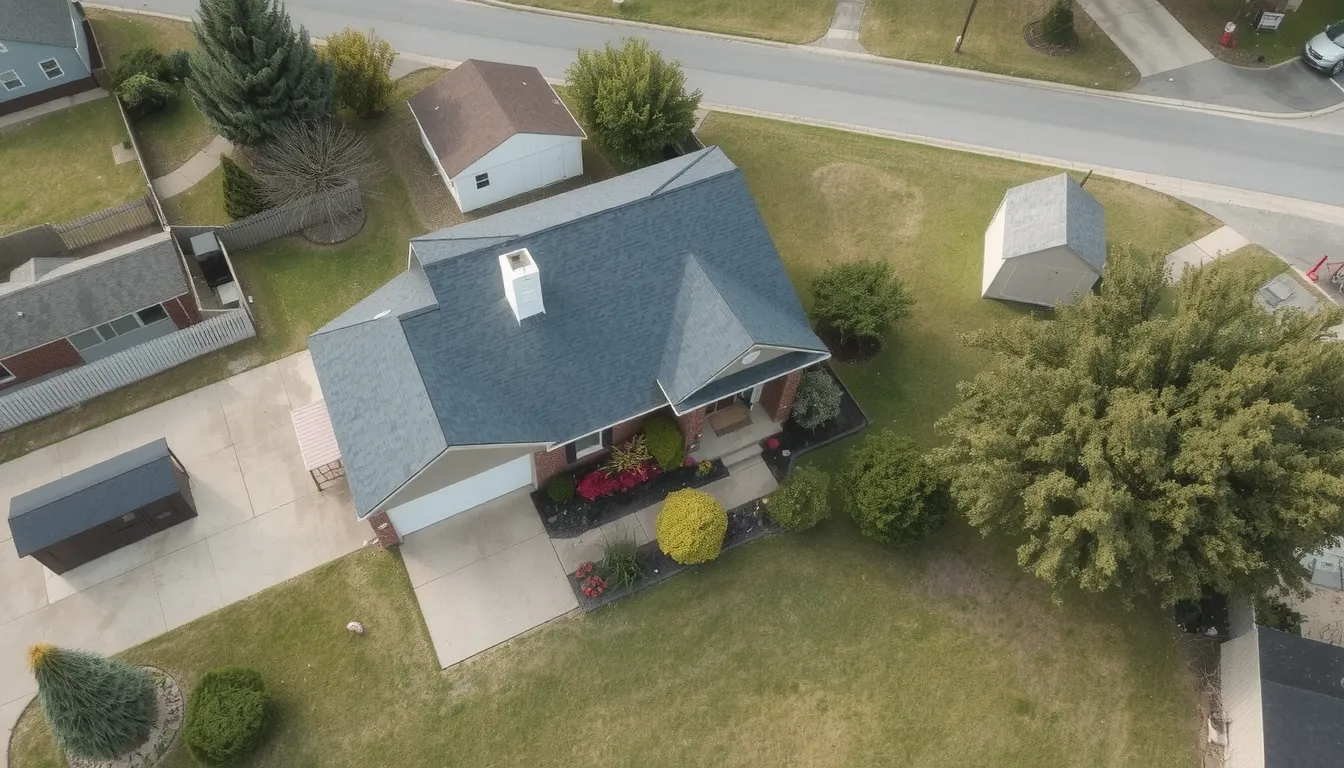
Pour distinguer une annexe d’une dépendance, le critère déterminant reste l’habitabilité de l’espace et son lien avec le logement principal. Une annexe se définit comme un espace habitable ou communicant avec la résidence principale véranda, studio indépendant, pièce agrandie. Une dépendance constitue un espace non habitable, séparé physiquement et à usage utilitaire (garage, cave, abri de jardin). Cette distinction influence directement vos démarches d’urbanisme, votre couverture d’assurance et vos obligations fiscales.
| Critère de distinction | Annexe | Dépendance |
|---|---|---|
| Habitabilité | Habitable (chambre, studio) | Non habitable (stockage, stationnement) |
| Accès au logement | Accès direct ou communication | Séparée, sans accès direct |
| Localisation | Adresse du logement principal | Même adresse ou propriété |
| Lien fonctionnel | Liée au logement principal | Usage indépendant ou utilitaire |
| Exemples typiques | Véranda, studio indépendant | Garage, cave, abri de jardin |
Bien identifier votre construction avant toute démarche
Avant d’entamer des travaux, vérifiez la surface exacte de votre projet. Une annexe de 40 m² en zone urbaine nécessite un permis de construire, tandis qu’un garage de 30 m² se contente d’une déclaration préalable. Pour une dépendance, le seuil de 20 m² hors zone urbaine déclenche aussi le permis de construire. En dessous de 5 m², aucune formalité n’est requise un simple abri de jardin compact peut donc être installé librement.
Le risque principal d’une mauvaise qualification concerne votre assurance : une dépendance non déclarée ne sera pas couverte en cas de sinistre. Les contrats habitation couvrent généralement les dépendances jusqu’à 150 m² et dans un rayon de 5 km autour du logement, avec un plafond d’indemnisation fixé à 10 % du capital de la résidence principale, un niveau de protection à confronter lors d’une comparaison des offres habitation. Une annexe habitée sans déclaration vous expose à une non-indemnisation totale en cas d’incendie ou de dégât des eaux.
Urbanisme : permis de construire, déclaration préalable et formalités
Avant de poser la première pierre d’un garage, d’une véranda ou d’un abri de jardin, il est impératif de vérifier les règles d’urbanisme. La distinction entre annexe et dépendance influence directement la nature de l’autorisation à demander. La réglementation fonctionne par paliers de surface, mesurés en emprise au sol et en surface de plancher.
Quel permis pour construire ou agrandir une annexe ou dépendance ?
Le seuil clé à retenir est celui des 40 m² pour une annexe en zone urbaine. Voici les cas concrets selon votre projet :
- Aucune formalité sous 5 m² : un abri de jardin ou un petit cabanon de moins de 5 m² de surface de plancher se dispense de toute déclaration.
- DP de 5 à 40 m² : une déclaration préalable de travaux suffit pour un garage de 30 m², un abri de jardin de 10 m² ou l’extension d’une annexe jusqu’à 40 m².
- PC au-delà de 40 m² : un permis de construire devient obligatoire dès lors que l’annexe dépasse 40 m² en zone urbaine (le seuil tombe à 20 m² hors zone urbaine).
- PC si surface totale dépasse 150 m² : si la surface de plancher totale de votre logement dépassera 150 m² après travaux, le permis de construire est requis.
- Architecte obligatoire au-delà de 150 m² : dès que la surface totale dépasse 150 m², le recours à un architecte devient une obligation légale pour déposer le dossier.
Transformations et changement de destination : les règles spécifiques
Transformer une dépendance en habitation (par exemple, une grange en studio) ne relève pas d’une simple déclaration. Ce projet constitue un changement de destination et impose un permis de construire, même si la surface ne dépasse pas 40 m². Le bâtiment passe alors de la catégorie « dépendance non habitable » à celle de « surface habitable ».
En zone agricole, l’accord de la chambre d’agriculture est obligatoire avant tout dépôt de dossier. Le Plan Local d’Urbanisme (PLU) de votre commune fixe par ailleurs les règles d’implantation, de matériaux et de distances à respecter par rapport aux limites de propriété. N’oubliez pas le délai des 90 jours pour déclarer l’achèvement des travaux après la fin du chantier, sans quoi vous risquez de perdre le bénéfice de certaines exonérations fiscales.
Assurance habitation : couverture des dépendances et des annexes
Les dépendances (garage, cave, abri de jardin) sont couvertes par votre contrat habitation, mais uniquement si vous les déclarez expressément à votre assureur. À défaut, elles sont totalement exclues en cas de sinistre. Une déclaration spécifique est indispensable pour garantir votre garage ou box, même s’il est situé à quelques mètres de votre logement.
La couverture est limitée : chaque dépendance ne doit pas dépasser 50 m², la surface totale assurée étant plafonnée à 150 m² pour un maximum de 5 km à 10 km de distance. En cas de sinistre, l’indemnisation est plafonnée à 10 % du capital de votre résidence principale. Les risques généralement couverts incluent l’incendie, le vol, les dégâts des eaux et les catastrophes naturelles.
Si vous transformez une dépendance en pièce habitable, vous devez obligatoirement informer votre assureur. Un avenant au contrat sera établi pour intégrer la nouvelle surface habitable, ce qui peut modifier votre prime et vos garanties.
Fiscalité : taxe foncière, taxe d’aménagement et autres implications
| Type de taxe | Seuil déclencheur | Impact pour le propriétaire |
|---|---|---|
| Taxe foncière | Garage de 25 m² ajouté au logement | Hausse de 5 à 10 % de la taxe foncière |
| Taxe foncière | Construction nouvelle | Exonération totale pendant 2 ans |
| Taxe d’aménagement | Surface > 5 m² et hauteur > 1,80 m | Taxation au forfait de 892 €/m² hors Île-de-France |
| Taxe d’aménagement | Abri de jardin ≤ 5 m² | Exonération totale aucune formalité |
| Taxe d’aménagement | Île-de-France | Forfait majoré à 1 011 €/m² |
Le calcul de la taxe d’aménagement sur les annexes
La taxe d’aménagement s’applique à toute construction de plus de 5 m² avec une hauteur sous plafond minimale de 1,80 m. Pour un abri de jardin de 10 m² en zone urbaine, vous paierez donc cette taxe le seuil de 5 m² est vite dépassé. Les caves, greniers et parkings bénéficient d’un abattement particulier : seule 50 % de leur surface est retenue pour le calcul. Pour dimensionner votre budget, notez que la valeur forfaitaire est de 892 €/m² hors Île-de-France et de 1 011 €/m² en Île-de-France. Les piscines suivent un barème distinct avec un forfait fixé à 251 €/m².
La taxe foncière après construction d’une dépendance
Construire un garage, une remise ou un atelier augmente automatiquement votre taxe foncière. Un garage de 25 m² peut ainsi faire grimper votre imposition locale de 5 à 10 %. Bonne nouvelle : les dépendances nouvellement construites bénéficient d’une exonération de 2 ans sur la taxe foncière. Pour en profiter, pensez à déposer votre déclaration d’achèvement de travaux dans les 90 jours suivant la fin du chantier. Ce délai est impératif un oubli vous ferait perdre ce droit automatiquement.
Transformer une dépendance en habitation : démarches, assurance et travaux
La transformation d’une dépendance en surface habitable implique un changement de destination : vous devez obtenir un permis de construire, même si vous ne modifiez pas la structure du bâtiment. Cette autorisation est obligatoire, quel que soit le volume créé, car elle modifie la nature même du bien aux yeux de l’administration.
Avant tout travaux, l’accord préalable de la mairie est requis pour vérifier la conformité avec le PLU local. En zone agricole, l’accord de la chambre d’agriculture est également nécessaire pour préserver les terres exploitées. Un dossier complet d’urbanisme doit être déposé à la mairie, et le délai d’instruction peut durer plusieurs mois.
La mise aux normes complète du logement est souvent indispensable : réfection des murs, toiture, assainissement, équipements sanitaires et cuisine. L’assureur doit être informé via un avenant au contrat puisqu’une pièce non habitable devient une pièce de vie, augmentant le nombre de pièces et la surface couverte par l’assurance. Une transformation non déclarée peut entraîner une réduction d’indemnisation en cas de sinistre, voire une exclusion de garantie.
Questions fréquentes sur les annexes et dépendances
Quels sont les risques si je ne déclare pas ma dépendance à l’assurance ?
En cas de sinistre (incendie, dégât des eaux), l’assureur peut appliquer une réduction d’indemnité ou refuser totalement la prise en charge des dommages touchanant cette dépendance non déclarée. Vous vous exposez également à une résiliation de votre contrat pour fausse déclaration.
Comment savoir si une véranda est une annexe ou une dépendance ?
Une véranda est une annexe car elle est accolée au bâtiment principal et communique avec lui. Une dépendance est un bâtiment séparé et distinct du logement principal. Ce critère de rattachement physique est déterminant pour les assurances.
La taxe d’aménagement s’applique-t-elle aux abris de jardin ?
Oui, la taxe d’aménagement s’applique à tout abri de jardin dont la surface de plancher dépasse 5 m². En dessous de ce seuil, aucune taxe n’est due, mais une déclaration préalable reste obligatoire si la surface est comprise entre 5 et 20 m².
Quelles sont les démarches pour construire une dépendance sans autorisation ?
Aucune autorisation n’est nécessaire pour une dépendance de moins de 5 m² de surface de plancher et de moins de 12 m de hauteur. Cependant, vous devez toujours vérifier les règles locales du PLU, car certaines communes imposent des conditions plus strictes.
Pour les projets d’annexes habitables, l’achat sur plan peut être une alternative intéressante, car il offre des garanties financières et des frais de notaire réduits, comme le détaille l’analyse des avantages vefa.